


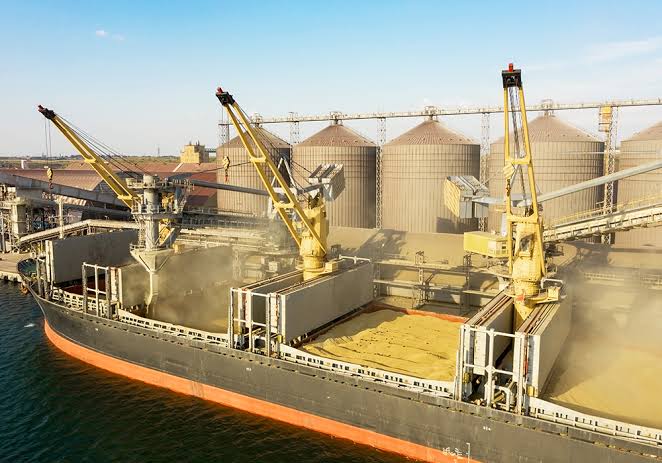
Le marché mondial du blé aborde la fin août dans un contexte de forte volatilité, marqué notamment par les tensions sur les exportations de la mer Noire. Au Maroc, la reprise du dispositif de soutien aux importations de blé tendre à partir du 16 septembre intervient alors que seulement 6 millions de quintaux de la récolte nationale ont été collectés, contre un objectif initial de 15 millions, soit à peine 12 % des besoins annuels des minoteries industrielles.
Le Maroc s’apprête à réactiver, à compter du 16 septembre 2026 et jusqu’au 31 décembre, le mécanisme destiné à soutenir les importations de blé tendre meunier. Selon la circulaire de l’Office national interprofessionnel des céréales et des légumineuses (ONICL), cette décision répond directement à la faiblesse des volumes effectivement collectés après la campagne céréalière. Les opérateurs ont réceptionné environ 6 millions de quintaux, alors que les prévisions initiales tablaient sur 15 millions de quintaux. Le volume collecté ne couvre ainsi qu’environ 12 % des besoins annuels des minoteries industrielles, tandis que les stocks constitués avant la suspension temporaire des importations se sont progressivement réduits.
Une reprise des importations dans un marché international plus tendu
Le calendrier marocain intervient dans un contexte international moins favorable qu’au début de l’été. Les cours du blé se sont raffermis depuis juillet, notamment sous l’effet des perturbations affectant les infrastructures céréalières russes et ukrainiennes et les expéditions depuis la mer Noire. Selon Reuters, les contrats de blé à Chicago avaient progressé de plus de 17 % depuis le début juillet, alors que plusieurs cargaisons ont été retardées, annulées ou perturbées. Les acheteurs internationaux recherchent désormais davantage d’origines alternatives, notamment en Argentine, en Australie et en Amérique du Nord. Le blé australien Premium White a ainsi été coté jusqu’à 320 dollars la tonne, contre environ 260 à 280 dollars pour certaines origines de la mer Noire.
Cette situation constitue un enjeu particulier pour le Maroc, qui reste structurellement dépendant des importations pour couvrir ses besoins en blé. Les données de l’USDA montrent que les importations marocaines de blé ont atteint plusieurs millions de tonnes au cours des dernières campagnes. Pour la campagne 2025/2026, une estimation USDA publiée précédemment situait les importations autour de 6,7 millions de tonnes, contre une production nationale de 3,5 millions de tonnes. Les estimations peuvent toutefois évoluer fortement en fonction des conditions climatiques, de la récolte nationale, des stocks disponibles et des besoins de consommation.
Le mécanisme de soutien devient un amortisseur des prix
Le nouveau dispositif marocain repose sur une prime forfaitaire calculée sur la différence entre le coût moyen du blé importé et un prix de référence de 270 DH le quintal, soit 2.700 DH la tonne. Ce montant ne correspond donc pas au cours international du blé : il constitue le niveau de référence utilisé pour déterminer le soutien public. Le calcul de la prime sera réévalué chaque mois par une commission réunissant notamment les départements de l’Agriculture et des Finances ainsi que l’ONICL. Les paramètres retenus intégreront les cours observés sur plusieurs marchés internationaux, le coût du transport maritime et l’évolution du taux de change dollar-dirham.
Le mécanisme prévoit également un versement de l’aide en deux temps : 80 % de la prime seront liés aux volumes importés, tandis que les 20 % restants dépendront des quantités effectivement livrées aux minoteries industrielles. Cette architecture vise à éviter que le soutien ne soit dissocié des volumes réellement destinés à l’approvisionnement du marché intérieur.
L’enjeu est donc double pour Rabat : sécuriser l’approvisionnement des minoteries et limiter la transmission des fluctuations internationales au marché intérieur. Plus les cours mondiaux, le fret ou le dollar progresseront au-dessus du niveau de référence, plus le coût potentiel du mécanisme de soutien pour les finances publiques augmentera.
Septembre, un mois stratégique pour l’approvisionnement
La reprise du soutien à partir du 16 septembre intervient ainsi à un moment particulièrement sensible. Le Maroc devra simultanément reconstituer ses stocks, couvrir les besoins des minoteries et profiter, autant que possible, des opportunités offertes par les différentes origines disponibles sur le marché international. La France et l’Union européenne demeurent des fournisseurs importants du Royaume, tandis que la Russie et l’Ukraine ont également renforcé leur présence sur le marché marocain au cours des dernières années. Une dégradation durable des conditions d’exportation en mer Noire pourrait toutefois modifier les arbitrages des importateurs.
Le facteur climatique reste parallèlement déterminant. La production marocaine varie fortement d’une campagne à l’autre en fonction des précipitations. L’USDA avait estimé la production de blé du Maroc à 3,5 millions de tonnes pour 2025/2026, contre 2,46 millions de tonnes en 2024/2025, illustrant déjà l’importance de la pluviométrie dans l’évolution de l’offre nationale.
La situation actuelle montre surtout que l’amélioration de la récolte nationale ne suffit pas à elle seule à sécuriser durablement l’approvisionnement. Avec seulement 6 millions de quintaux collectés sur un objectif de 15 millions, la disponibilité commerciale reste un point de vigilance majeur.
Une facture d’importation très sensible aux marchés mondiaux
Pour les importateurs marocains, le véritable coût d’approvisionnement ne dépend pas uniquement du cours coté à Chicago. Il intègre également la qualité et l’origine du blé, le fret maritime, l’assurance, les frais portuaires, la logistique et le taux de change. C’est précisément pour cette raison que le dispositif de soutien marocain utilise plusieurs références internationales et intègre le transport maritime ainsi que la parité dollar-dirham dans son calcul.
Le marché mondial reste donc exposé à plusieurs risques haussiers : perturbations en mer Noire, tensions géopolitiques, évolution des récoltes des grands exportateurs, demande des grands importateurs et coûts du transport maritime. À l’inverse, une amélioration des disponibilités exportables en Russie, en Europe, en Amérique du Nord ou dans l’hémisphère Sud pourrait contribuer à détendre les prix.
Pour le Maroc, le scénario de septembre est donc celui d’une reprise des achats dans un marché mondial plus volatil, plutôt que celui d’une simple remontée mécanique des importations. La priorité sera de sécuriser les volumes nécessaires aux minoteries tout en maîtrisant la facture budgétaire du soutien.
Avec un prix de référence fixé à 270 DH/quintal, un mécanisme révisé mensuellement et une aide conditionnée aux volumes réellement importés puis livrés aux minoteries, Rabat dispose d’un instrument permettant d’amortir les chocs extérieurs. Mais son efficacité dépendra directement de l’évolution des cours mondiaux, du dollar, du fret et surtout de la disponibilité physique du blé sur les principaux marchés exportateurs.
Le véritable enjeu de l’automne 2026 sera ainsi moins le niveau ponctuel du cours du blé que la capacité du Maroc à sécuriser suffisamment de volumes à un coût compatible avec l’équilibre des finances publiques et la stabilité du prix du pain.
