


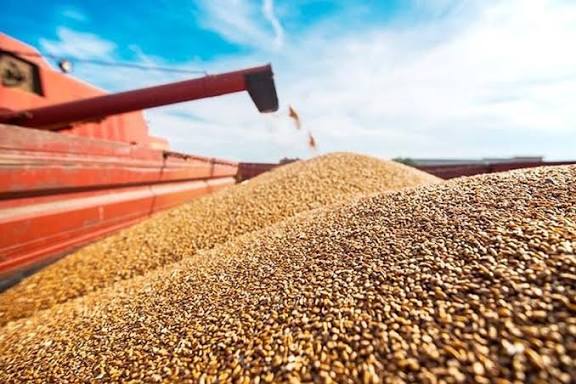
Le marché international des céréales entre dans une phase de tension accrue en cette fin de 2026. Les disponibilités mondiales restent historiquement élevées, mais la combinaison d’une baisse de la production par rapport au record de 2025, de perturbations logistiques en mer Noire, de conditions météorologiques défavorables dans plusieurs zones productrices et de la hausse des coûts du fret et des intrants exerce une pression croissante sur les prix. En septembre, l’indice FAO des prix des céréales a bondi de 5,1% sur un mois et de 17,2% sur un an.
Une production mondiale toujours élevée, mais en recul
La production mondiale de céréales pour 2026 est désormais estimée à 2,979 milliards de tonnes, soit une baisse de 2,1% par rapport au record de 2025. Cette récolte resterait néanmoins la deuxième plus importante jamais enregistrée, ce qui signifie que la tension actuelle ne résulte pas d’une pénurie mondiale généralisée, mais davantage d’un resserrement de certaines disponibilités et de difficultés d’acheminement.
Le blé constitue l’un des principaux points de tension. La FAO estime la production mondiale 2026 à 813,9 millions de tonnes, après avoir relevé sa précédente prévision de 3,2 millions de tonnes grâce à l’amélioration des perspectives en Australie. Malgré cette révision, la production resterait 3,3% inférieure à celle de 2025.
Le marché reste particulièrement sensible à l’évolution des disponibilités des grands exportateurs. Les contraintes logistiques affectant la mer Noire perturbent les flux et incitent certains importateurs à rechercher d’autres origines d’approvisionnement. Cette situation contribue directement à la hausse des cours internationaux du blé.
Le maïs sous pression
Le maïs constitue l’autre foyer majeur de tension. Son prix mondial a augmenté de 5,6% en septembre, atteignant son niveau le plus élevé depuis plus de trois ans. La FAO attribue notamment cette évolution à des rendements américains inférieurs aux anticipations et à une diminution des disponibilités exportables du Brésil. Les perturbations commerciales en mer Noire ajoutent une contrainte supplémentaire.
Les autres céréales fourragères connaissent également une forte progression. Le prix mondial du sorgho a augmenté de 13,7% en septembre et celui de l’orge de 3,9%. La perspective d’une augmentation des achats chinois de sorgho contribue notamment à soutenir les cours.
Les échanges mondiaux se contractent
L’un des principaux signaux de tension concerne le commerce international. La FAO prévoit désormais des échanges mondiaux de céréales de 505,8 millions de tonnes en 2026-2027, soit 18,3 millions de tonnes de moins (-3,5%) que durant la campagne précédente.
Par rapport à la prévision de septembre, le commerce mondial a encore été abaissé de 3,5 millions de tonnes. La baisse attendue des exportations de blé et de maïs, principalement liée aux difficultés de navigation en mer Noire et à l’insuffisance des capacités alternatives de transport, explique une partie de cette révision.
La situation de la Russie et de l’Ukraine est particulièrement déterminante. Dans le blé, l’amélioration des perspectives d’exportation du Kazakhstan ne suffit pas à compenser les réductions prévues pour la Russie et l’Ukraine. Pour le maïs, les perspectives ukrainiennes sont également affectées par des contraintes logistiques.
Des stocks encore importants, mais moins confortables
Les stocks mondiaux de céréales à la clôture des campagnes 2026-2027 sont estimés à 950 millions de tonnes. Ils resteraient globalement stables par rapport aux niveaux d’ouverture. Le ratio mondial stocks/utilisation s’établirait à 31,7%, contre 32,0% lors de la campagne précédente.
Ce niveau ne traduit donc pas une situation de pénurie mondiale. Il constitue toutefois un indicateur à surveiller : la légère diminution du ratio stocks/utilisation réduit la marge de sécurité du marché face à de nouveaux chocs climatiques, logistiques ou géopolitiques.
Le riz évolue sur une trajectoire différente
Le marché du riz présente une configuration particulière. La production mondiale 2026-2027 est désormais estimée à 552,5 millions de tonnes, en équivalent riz usiné, soit 2,4% de moins que le record de 2025-2026. La baisse provient principalement de perspectives moins favorables en Inde, notamment en raison d’une répartition insuffisante des pluies de mousson.
Les prix internationaux du riz ont néanmoins progressé de 1,4% en septembre, notamment sous l’effet de la hausse des cours du riz Indica, des préoccupations météorologiques et du resserrement saisonnier des disponibilités.
Les stocks mondiaux de riz devraient atteindre 216,9 millions de tonnes à la fin des campagnes 2026-2027. Ils pourraient toutefois diminuer de 3,2% sur la campagne, tout en restant à leur deuxième niveau le plus élevé jamais enregistré.
Un marché exposé au climat et au transport
La configuration actuelle du marché mondial montre surtout que les prix ne dépendent plus uniquement du niveau des récoltes. Les conditions météorologiques, les infrastructures de transport, les coûts du carburant, des engrais et du fret ainsi que la fluidité des grandes routes commerciales jouent désormais un rôle déterminant.
La FAO souligne notamment les risques associés aux perturbations de navigation en mer Noire et aux incertitudes concernant les expéditions via le détroit d’Ormuz, susceptibles d’alourdir les coûts énergétiques, logistiques et agricoles.
Au total, le marché mondial des céréales reste donc approvisionné mais plus vulnérable. La production demeure historiquement élevée et les stocks restent importants, mais la baisse de la récolte mondiale, le recul attendu des échanges et les difficultés logistiques créent un environnement plus volatil. Pour les pays importateurs, l’enjeu des prochains mois sera moins celui d’une pénurie globale que celui de la sécurisation des approvisionnements, de la diversification des fournisseurs et de la maîtrise du risque de prix.