


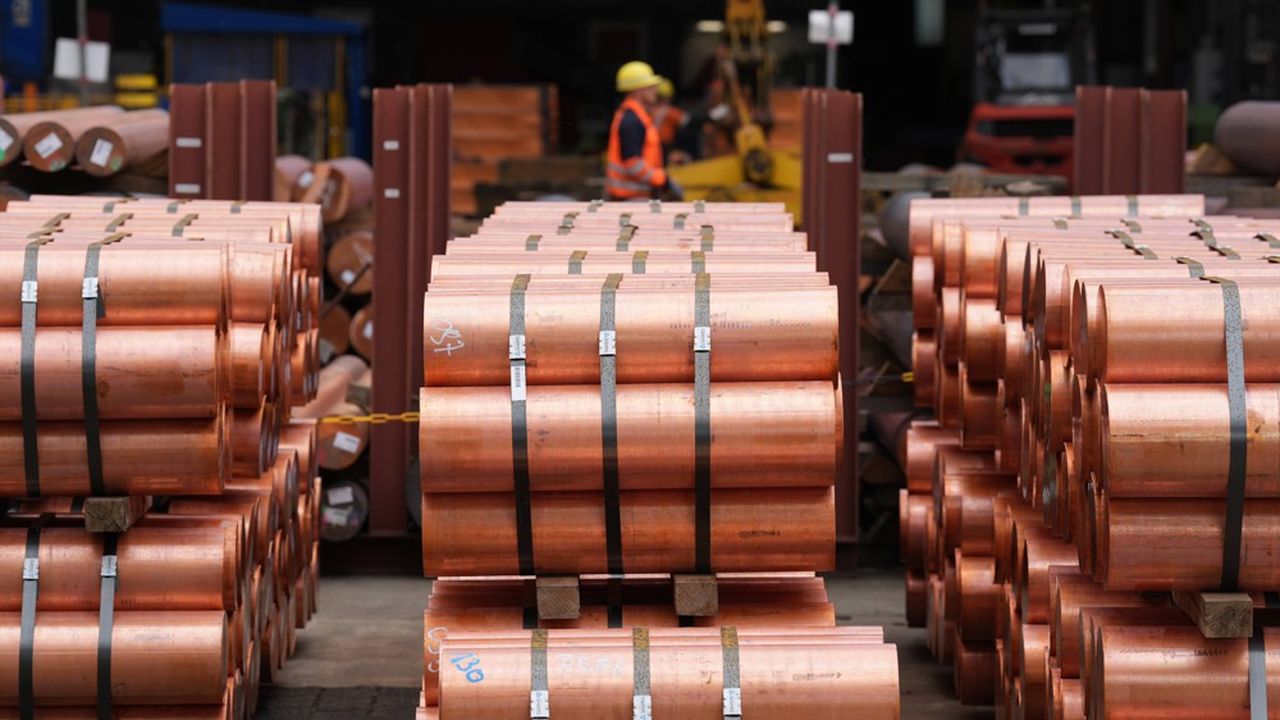
Le marché mondial du cuivre aborde le 24 août 2026 à des niveaux historiquement élevés, mais avec une volatilité exceptionnelle. Le cuivre coté à Londres a récemment atteint près de 14.912 dollars la tonne en prix spot, un record, avant de connaître une détente liée à la remontée des stocks et au dénouement partiel d’une forte tension sur les disponibilités physiques.
Sur le marché américain, le cuivre évolue autour de 6,60–6,61 dollars la livre, soit environ 14.550–14.570 dollars la tonne. Le contrat septembre 2026 du COMEX se situe autour de 6,60 dollars/livre. À titre de comparaison, le marché était proche de 6,3–6,4 dollars/livre quelques semaines auparavant.
Un marché soutenu par une forte tension physique
La hausse du cuivre s’explique d’abord par les contraintes d’offre. Les perturbations minières et les difficultés rencontrées dans le traitement des concentrés ont réduit la disponibilité de métal raffiné. L’International Copper Study Group prévoit pour 2026 une croissance limitée de la production de cuivre raffiné, tandis que plusieurs analyses font état d’un marché déficitaire ou extrêmement tendu.
La situation a été particulièrement spectaculaire sur le London Metal Exchange (LME). En août, la prime du cuivre disponible immédiatement par rapport au contrat à trois mois a atteint environ 545 dollars par tonne, signe d’une forte tension sur le métal disponible. Les stocks disponibles du LME étaient alors tombés à un peu plus de 103.000 tonnes, avant l’arrivée de plus de 38.000 tonnes supplémentaires dans les entrepôts en quelques jours.
Cette remontée des stocks a commencé à réduire la pression immédiate sur le marché. Les stocks LME atteignaient 238.575 tonnes le 21 août, contre 204.975 tonnes le 14 août.
La Chine reste le principal facteur de septembre
Pour septembre, l’évolution de la demande chinoise sera déterminante. La Chine représente une part majeure de la consommation mondiale de cuivre et son activité industrielle, immobilière et manufacturière influence directement les prix.
Le marché attend notamment une amélioration de la demande avec la reprise saisonnière de l’activité industrielle chinoise. Toutefois, des prix très élevés peuvent provoquer une destruction de demande, notamment dans les secteurs sensibles aux coûts.
StoneX souligne justement que les prix élevés commencent à peser sur la demande chinoise, tandis que les perspectives traditionnellement associées à la période « Golden September, Silver October » restent incertaines.
Un potentiel haussier toujours important
Le cuivre bénéficie également de tendances structurelles de long terme : électrification, réseaux électriques, véhicules électriques, énergies renouvelables, centres de données et infrastructures liées à l’intelligence artificielle.
L’Agence internationale de l’énergie estime que, sur la base des projets miniers actuellement identifiés, le marché mondial pourrait connaître un déficit d’approvisionnement pouvant atteindre 30 % d’ici 2035.
Cela constitue un soutien structurel aux prix, mais ne signifie pas nécessairement que le cuivre continuera à monter en ligne droite. Les niveaux actuels sont suffisamment élevés pour encourager davantage de recyclage, stimuler la production marginale et provoquer une réduction de la demande dans certains secteurs.
Septembre : entre risque de correction et nouveau record
Le scénario le plus probable pour septembre 2026 est celui d’un marché restant très élevé mais extrêmement volatil.
Scénario haussier : une nouvelle perturbation de l’offre minière, une accélération de la demande chinoise ou une nouvelle baisse des stocks pourrait ramener le cuivre vers les sommets récents, avec une possibilité de retour au-dessus de 15.000 dollars la tonne sur le LME.
Scénario central : la remontée des stocks et le ralentissement éventuel de la demande permettent une consolidation autour de 13.500–14.800 dollars la tonne.
Scénario baissier : une correction des positions spéculatives, une accélération des livraisons vers les entrepôts, une demande chinoise décevante ou un environnement macroéconomique défavorable pourraient provoquer une correction vers 12.500–13.500 dollars la tonne.
Cette prudence est également justifiée par les prévisions divergentes des grandes institutions. Goldman Sachs considère notamment que les cours peuvent connaître une correction après leurs niveaux records, alors que les perspectives de long terme restent structurellement favorables au cuivre.
Le point clé pour septembre
Le cuivre entre donc en septembre avec une configuration particulière : fondamentaux structurellement haussiers, mais prix déjà extrêmement élevés et stocks en phase de reconstitution.
Le principal indicateur à surveiller sera désormais l’évolution simultanée des stocks LME/SHFE/COMEX, de la demande chinoise et des disponibilités minières. Si les stocks recommencent à diminuer rapidement, la prime de rareté pourrait revenir sur le marché. À l’inverse, une accumulation persistante des stocks renforcerait le risque de correction.
En conclusion, le biais reste haussier à moyen et long terme, mais septembre pourrait être davantage un mois de consolidation et de volatilité qu’un mois de hausse continue. La zone des 15.000 dollars la tonne constitue désormais un seuil psychologique majeur, tandis qu’une rupture durable sous 13.500 dollars signalerait une correction plus profonde.
