


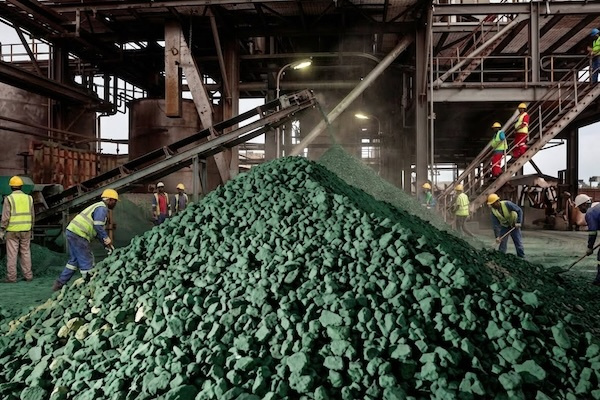
L’Afrique dispose d’un potentiel minier exceptionnel, avec environ 30 % des réserves mondiales de minerais selon une estimation récente, mais ne capte qu’une fraction de la valeur générée par ces ressources. Le cuivre et le cobalt illustrent particulièrement ce paradoxe : le continent concentre d’importantes réserves et une production mondiale stratégique, mais une grande partie de la transformation et de la valeur ajoutée reste réalisée hors d’Afrique.
Le continent abrite notamment environ 55 % des réserves mondiales de cobalt, tandis que ses réserves de cuivre représentent environ 5,9 % des réserves mondiales. Sur la base des quelque 980 millions de tonnes de réserves mondiales de cuivre recensées en 2024 par l’USGS, cela correspond à un ordre de grandeur d’environ 58 millions de tonnes de cuivre contenu en Afrique.
Le cobalt constitue un atout encore plus stratégique. Les réserves mondiales étaient estimées à environ 11 millions de tonnes en 2024, dont près de 55 % en République démocratique du Congo, soit autour de 6 millions de tonnes à elle seule. La RDC domine également très largement la production mondiale.
Une puissance de production encore largement extractive
La République démocratique du Congo a produit environ 2,99 millions de tonnes de cuivre extrait en 2024, dont 2,56 millions de tonnes de cuivre raffiné. Elle a également produit environ 226 000 tonnes de cobalt, représentant environ 75 % de la production mondiale cette année-là.
La Zambie constitue le deuxième grand pôle cuprifère africain. Sa production a atteint environ 825 500 tonnes en 2024, avant de progresser à environ 890 300 tonnes en 2025. Le pays représentait environ 3,6 % de la production mondiale de cuivre en 2024.
À l’échelle de l’Afrique, ces volumes font du cuivre et du cobalt des piliers essentiels de l’industrie minière du continent, notamment pour les batteries, les véhicules électriques, les réseaux électriques, l’électronique et les infrastructures énergétiques.
Le problème réside moins dans l’absence de ressources que dans la faible profondeur des chaînes de valeur locales. Une grande partie des minerais africains est encore exportée sous forme de concentrés, de minerais ou de produits semi-transformés, tandis que le raffinage avancé, la fabrication des matériaux pour batteries, des alliages et des composants industriels se concentre principalement en Asie, en Europe et en Amérique du Nord.
Le potentiel économique est considérable. L’Africa Finance Corporation estime ainsi à environ 29 500 milliards de dollars la valeur minière présente sur les sites d’extraction africains, dont environ 8 600 milliards de dollars encore non développés. Cette estimation montre l’ampleur du capital minéral disponible avant même de prendre en compte la valeur supplémentaire créée par la transformation industrielle.
Les revenus déjà générés sont eux aussi considérables. Les exportations minières africaines ont représenté plusieurs centaines de milliards de dollars en 2024, avec notamment la République démocratique du Congo, l’Afrique du Sud, la Zambie, la Guinée et le Ghana parmi les principaux pôles miniers du continent. Pour la RDC, les exportations totales ont atteint 34,9 milliards de dollars en 2024, dont 79,3 % provenaient du cuivre et 10,9 % du cobalt.
Le secteur minier sud-africain donne également une idée de l’importance économique de l’activité : son chiffre d’affaires minier a avoisiné 1 000 milliards de rands en 2024, tandis que les exportations de minerais ont représenté environ 774 milliards de rands.
La transformation locale devient prioritaire
Face à cette situation, plusieurs pays africains cherchent désormais à passer d’une logique d’exportation de ressources à une stratégie d’industrialisation minière. La RDC, la Zambie, la Guinée et le Zimbabwe renforcent leurs politiques de transformation locale, tandis que de nouveaux investissements ciblent les fonderies, raffineries, unités de traitement et chaînes de production liées aux batteries.
Le corridor de Lobito occupe une place stratégique dans cette nouvelle architecture. Reliant les zones minières de la RDC et de la Zambie à la façade atlantique de l’Angola, il doit réduire les coûts et les délais logistiques tout en favorisant l’intégration des chaînes de valeur régionales.
La formalisation de l’exploitation minière artisanale représente également un enjeu majeur. Le secteur fait vivre environ 10 millions de personnes en Afrique et constitue une source importante de revenus, notamment pour les communautés rurales. Sa formalisation pourrait améliorer la traçabilité, les conditions de travail, les recettes fiscales et la gouvernance des ressources.
L’enjeu pour l’Afrique n’est donc plus simplement de produire davantage de cuivre ou de cobalt. Il consiste à raffiner davantage, fabriquer localement des produits à plus forte valeur ajoutée et développer des industries capables de transformer les ressources minières en batteries, câbles, alliages, équipements électriques et composants industriels.
Dans cette compétition mondiale pour les minerais critiques, le véritable avantage stratégique de l’Afrique résidera ainsi moins dans le volume de ses réserves que dans sa capacité à transformer ces réserves en production industrielle, emplois, recettes publiques, technologies et chaînes de valeur africaines.
